德意志银行集团(下称德意志银行)近日与“谷歌云”达成战略合作,将联手重塑德意志银行开发和提供金融服务的方式。 此次合作不仅将为德意志银行带来最前沿的云服务,还将促进双方携手创新,为客户打造基于科技的新一代金融产品。德意志银行和谷歌现已签署战略合作意向书,并计划在未来数月内签署长期合作协议。 在此次战略合作框架下,德意志银行将借双方信息工程之力加速云转型,改革技术架构,为客户创造更大价值。德意志银行将在未来数年分阶段改革升级其现有技术系统。双方承诺恪守隐私和数据保护法规,维护客户数据和德意志银行信息资产的保密性、完整性和可用性。 记者了解到,潜在的应用场景包括为企业财务管理提供现金流预测、优化风险分析、应用更为先进的账户保护解决方案,或在私人银行业务领域着力发展数字化直观解决方案,为客户简化与银行的交流体验。 谷歌兼Alphabet首席执行官桑达尔·皮查伊(Sundar Pichai)表示,这一合作令人激动,“谷歌云”将助力德意志银行及其客户取得更辉煌的发展,共塑金融服务业的未来。 德意志银行首席执行官克里斯蒂安·泽温(Christian Sewing)说:“与谷歌云的合作将大力推动我行的战略转型。技术即未来,此举进一步表明了德意志银行致力于数字化转型的决心。这不仅是成本,更将是收益。” 此次战略合作决议历经五个月的深入讨论和尽职调查。2020年2月,为实施多供应商的云战略,德意志银行与数家大型云服务提供商展开了合作探讨。作为上述战略的一部分,德意志银行仍将继续与现有技术合作伙伴开展密切合作。
摩根士丹利(也简称“大摩”)在今年3月明确表态超配中国。7月8日,该机构再度调升中国股市目标价,流动性改善、持续的改革和监管催化效应等是调升A股目标价的主要原因。当天,沪深两市成交额连续第三个交易日突破1.5万亿元。 该机构发布的A股情绪指数读数在7月6日的时候出现情绪高峰值为65%,相比起2015年逼近90%的巅峰仍有较大距离,一般读数超出75%才算过热。因此,该机构认为目前的市场并未过热,且融资融券自2015年以来得到了很好的控制,占A股流通股市值的比例基本保持在4%左右,远低于当年的10%, 提升中国股市目标价 大摩对几大指数到2021年6月的最新目标价预测分别为:沪深300指数5360(较当前有15%的上升空间),MSCI中国指数103(+8%),恒生指数28000(+6%),恒生中国企业指数11510(+7%),估值提升是该机构提高相关指数目标价的主要驱动力。 同时,该机构对2020年和2021年企业的盈利预测也提升了1-3个百分点,并预计沪深300和MSCI中国的12个月远期市盈率为14倍。在对新兴市场/亚太市场(除日本外)的投资评估中,该机构维持超配中国的观点。 尽管估值扩张的因素十分关键,但该机构表示,目前中国股市的盈利前景能见度更高,拐点正在形成。摩根士丹利中国股票策略师王滢对记者表示,中国在岸和离岸股市正在引领全球股市,预计盈利修正幅度继续形成V型复苏。 该机构的中国消费者活动Z-Score显示,自4月以来,消费势头持续复苏,这为2020年下半年的企业盈利增长提供了保证。目前全球和中国PMI都开始反弹,但消费复苏仍然滞后,这是每次疫情后的常见现象。摩根士丹利中国经济学家邢自强对记者表示,预计中国消费将在2020年下半年转向领先,到年底达到8%,这是疫情爆发前的水平;并在2021年达10.5%的强劲增长,这主要得益于政策的放宽、服务行业的重新开放和被压抑的需求的释放。 在邢自强看来,在2020年至2021年期间,回流(reshoring)的结构性趋势每年可能会产生1000亿美元的消费增量,这将促进国内消费,主要受益者是奢侈品、美容、旅游和休闲。 A股并未过热 本周一(7月6日),A股情绪攀至巅峰,沪深两市成交额超过1.5万亿元,创下近5年来新高。当日大金融板块强势上涨,银行、证券板块分别有约20只股票涨停。沪指大涨5.7%,站上3300点,北上资金大举流入百亿元。但与此同时,“过热”、“2015年重演”的担忧也不断在市场上传来。 摩根士丹利并不认同“过热”的观点。 “如果市场过热,可能会导致监管收紧。然而,目前A股的情绪指数为65%的读数仍低于2015年6月。”王滢表示。 截至7月6日,大摩的A股情绪指数读数为65%,是2014年以来少有的单日涨幅。此前,A股情绪指数从35%跃升至48%,为单周最高水平,也是2020年7月3日以来的最大单周涨幅。市场情绪的快速上升主要是由成交量回升推动的——7月6日A股总成交量为1.57万亿元人民币,为2015年市场回调以来的最高水平。如此高的交易量表明,机构投资者和散户投资者的参与度都很高。 摩根士丹利A股情绪指数 在大摩看来,A股情绪指数超过75%表明市场过热,这样的时候,将会出现监管部门采取降温措施的可能性。“我们每天都在关注这一数据。”王滢称,在2015年股市反弹期间,随着融资的持续增长和新增散户投资者的涌入,情绪指数突破了75%的水平,一度超出了90%。 不过,融资融券自2015年以来得到了很好的控制,融资融券余额占A股流通股市值的比例基本保持在4%左右,没有出现像2015年那样的大幅飙升的现象。 A股“两融”余额占A股流通市值的比例 关注外部风险和复苏进程 尽管如此,中国市场仍面临一些不确定性,摩根士丹利认为需要关注地缘政治风险和宏观经济复苏的进程。 该机构表示,贸易摩擦仍是最大的风险因素,同时,境外新冠肺疫情的严重程度等,都增加了市场外部环境的复杂性。众多机构调升了二季度中国GDP增速预测值,但认为下半年仍需要关注外需的不确定性。 整体来看,A股目前正受到全球投资者增配的推动,且股市呈现结构性转变,即更趋向于“新经济”。 “全球新兴市场投资者低配中国股票的头寸一直在收窄(目前仅低配100bp)。我们认为,这主要因为中国的宏观经济表现相对更好,以及MSCI中国指数进一步向新经济(消费、技术、通信服务和医疗保健)等行业倾斜,这种趋势仍在继续。”王滢称。
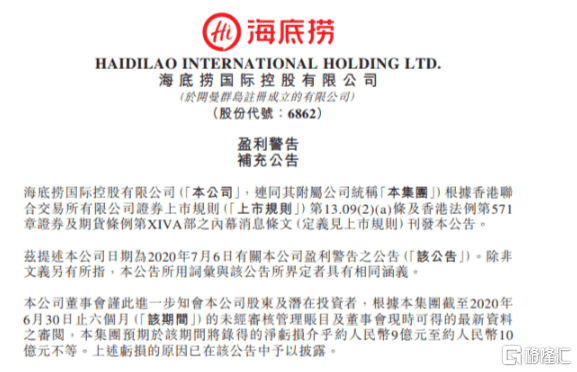
今天你吃火锅了吗? 疫情时期难得的一口美味,或许让人心怀期待,嘴角上扬。 但火锅界的“一哥”海底捞也许就笑不出来了。 日前,海底捞发布了上半年的业绩预警,业绩由盈转亏,遭遇滑铁卢。 在疫情的冲击之下,公司置身于餐饮行业之中自然是无法独善其身。 根据公告,公司预计2020年上半年收入较2019年同期下降约20%,较2019年同期录得约9.11亿元的公司拥有人应占溢利,预期公司于该期间将录得净亏损。 “由于疫情的爆发,以及各国、地区随后实施的防疫措施及消费场所限制,对公司自2020年1月以来的业务产生了重大影响...集团自2020年1月26日至3月12日自愿暂停位于中国大陆所有的门店营业。”——官方公告 资源来源:官方公告 或受到盈利预警的负面刺激,截止到收盘,海底捞股价为36.00港元,跌幅2.57%,最新总市值为1908亿港元。 数据来源:Wind 显而易见,随着名为新冠疫情的暴风依旧喧嚣而上,包含火锅在内的餐饮行业的经营境遇不容乐观。根据国家统计局,2020年1-5月全国餐饮收入11346亿元,同比下降36.5%;限额以上单位餐饮收入2434亿元,同比下降33.9%。 “由于疫情的影响,海底捞门店从1月26日停业至2月15日陆续从外送业务开始陆续恢复,整体关店时间约为15天左右,对海底捞造成的净利润损失保守估计超过5亿元。”——公开数据 近一年我国餐饮行业收入情况 数据来源:长城证券 疫情期间门店面临的主要困难情况 数据来源:长城证券 在特殊时期,关门大吉、亏损频现等窘态对餐饮业已不是稀奇事。 因此,海底捞的亏损也或在预期之中,而对于市场投资者来说,比起对业绩预期的起伏,或许将眼光放在其内生价值上才是王道。 餐饮界的一枝独秀 都说民以食为天,而在其中,中国人一定是最会吃的民族,且没有之一。由古至今,通过人民的点滴智慧以及勤劳双手制作发明的美食数不胜数。 其中,从古代的“击钟列鼎”而食,到如今的社交属性尽显的分享,火锅不断彰显着强烈的存在感。 尽管疫情对这一细分行业的打击不是一星半点,但长期来看,随着国内疫情防控进入常态化,再加上新零售、外卖之风不断吹起,火锅业态发展依旧较为强劲,存有一片盈利蓝海。目前在我国餐饮行业之中火锅市占率第一,2019年其市场规模达到5304亿元,占比13.9%。 “火锅行业每平米营收高达 2.63 万元,快餐次之为 2.5 万元,而正餐仅为 1.02万元。同时营业额增速上火锅以24.7%的增速位列首位。在净利率方面,火锅达到11.8%,同样高于其他三种餐饮类型。”——《2018年中国餐饮业年度数据报告》 我国整体餐饮以及火锅市场收入情况 数据来源:天风证券 同时,凭借其口味丰富,且具备个性化、社交属性等重要属性,火锅在菜系众多且地域差异明显的中餐市场上脱颖而出,成为不少企业杀入餐饮业的首选竞争赛道。 尤其是基于其准入门槛低,易于标准化经营与规模扩张,却具备高利润率的特点,市场竞争只有更炽热,而没有最炽热,越来越多的火锅品牌如雨后春笋一般拔地而起。 然而,当市场格局高度分散之时,相对于单体性质的家庭手工作坊,率先实现标准化、连锁化的企业可以先行尝到甜头,更容易为自身赢得生存空间。 海底捞的“消极泡沫” 从2012年起开启标准化之路后,海底捞便当了这一个“敢于吃螃蟹”的人。 在消费升级之下,人们体验的不是火锅而是服务,这也便是入局火锅市场的企业的竞争发力点所在。 海底捞的客户基础形成模式 资料来源:长城证券 而以海底捞为首的火锅连锁品牌便开始凭借一定的资金和技术优势,通过自身对供应链管理能力的把控,开始显出自身的竞争力,发散出一定的口碑效应。 海底捞供应链关联企业 资料来源:长城证券 “我们最强的地方其实是供应链。如果去看看我们的中央厨房和配送中心,你就会震撼,我不敢说全世界最好,但绝对全世界一流。”——张勇 近三年火锅业榜单排名变化 资料来源:长城证券 然而,随着海底捞进入加速扩张期,或将无法好好平衡单店收入和门店扩张这两样重要指标,鱼和熊掌不可兼得的瓶颈来得很快。 回顾其上一年的财报,可以发现,随着“网红效应”不断被稀释,扩容门店带来一定程度的供过于求,经营成本“不堪重负”(财务费用0.9亿元,同比增长432.5%),单店收入开始走下坡路,进而或拖累利润增长也是无法避免的。 海底捞门店数量情况 数据来源:天风证券 2019年海底捞新开餐厅308家,总门店数达到768家,但海底捞整体同店日均销售增长1.6%,同比下滑6.2%,其中,在一二线城市的同店销售增长率均显出下滑之势,后期靠着在三线及以下城市和中国大陆以外的城市的同店销售增长率的增长才将这一劣势有所消化。 海底捞同店销售增长率情况 数据来源:天风证券 与此同时,海底捞的翻台率也显出颓势,一线城市由5.1下滑至4.7,二线城市由5.3下滑至4.9,三线及以下城市由4.8下滑至4.7,中国大陆以外的餐厅翻台率也从5.0下滑至4.8。 数据来源:官方公告 海底捞翻台率情况 数据来源:天风证券 除此之外,在海底捞面临大型餐饮品牌的普遍痛症之时,即便是已成为行业龙头的它也“犯过糊涂”。 今年上半年餐饮界的一大“趣闻”不外乎是海底捞一度被“骂”上了热搜。 图片来源:微博 随着国内疫情的趋于平稳,考虑到疫情和成本上涨,海底捞调整了部分菜品价格,整体价格上涨幅度控制在6%,且在各城市实行差异化定价。 这一做法显然激起了民愤,毕竟在大众看来,无论是什么理由,海底捞可谓是打了自己的脸一巴掌,毕竟其创始人张勇曾引用"经营之神"松下幸之助的一句话——“我们要把人民群众喜欢的商品做得像自来水一样便宜,越便宜它就对企业的发展更有利。” 头部企业继续引领行业 而上述的涨价争议也或将为其敲响了警钟。 尽管海底捞目前坐稳火锅行业龙头的宝座,但其市占率依旧不高,仅占4%,尤其随着“后浪”的出现,其危机意识需要进一步提高,当人们不再为其买账之时,当人们对其的“网红气质”腻了之后,如何继续乘着餐饮连锁化的快车,通过加固自身渠道、产品、品牌优势,适当结合创新技术去提升门店效率,加强品牌拓展才是关键。 火锅行业CR5情况 数据来源:天风证券 从长期来看,拨开疫情带来的阴霾,作为内需的主要动力,餐饮行业在经过了新一轮的洗牌之后,市场集中度有望进一步提升,届时,龙头依旧会凭借积累出来的护城河优势领先于中小企业,具有较高的业绩确定性以及成长空间。 或许这也就是为什么目前多数券商较为看好海底捞作为行业龙头所具备的长期性成长逻辑的原因。 公司归母利润以及净利率情况 数据来源:天风证券 结语 基于疫情的突发,餐饮业还需要对其带来的重创进行一定的消化,上半年的成绩一般来说都并不会多好看。而排除疫情这一风险因素,在后疫情时期,头部企业依旧会为市场投资者带来理性选择下的信心建树。 对于身为龙头标的的海底捞而言,一边是迈开扩张脚步,积极开设新的门店,继续实行“走出去”战略,一边是疫情的不确定性加剧经营重压,运营成本亟待进一步优化。 火锅界的扛把子承受的压力不小,但在中长期来说,市场对其还是有所期待的。
上海发首批普惠小微信用贷款支持资金,贷款平均利率仅4.3% 7月8日,记者从央行上海总部获悉,日前上海发放了首批8364万元普惠小微信用贷款支持计划资金,支持9家地方法人银行发放普惠小微信用贷款2.1亿元。此批次发放的贷款惠及经营主体160户,贷款的加权平均利率仅4.3%。 为缓解新冠肺炎疫情对小微经营主体的冲击,助力稳企业保就业,央行于6月1日创设普惠小微企业信用贷款支持计划,提供零成本政策资金,以激励地方法人银行为小微企业发放信用贷款,帮助小微经营主体渡过难关。 政策引导之下,银行积极向中小微企业倾斜信贷资源,“精准滴灌”企业。如上海农商行注重加强对企业第一还款来源的审核,为企业量身订制个性化融资授信方案。 记者了解到,上海鼎嵩商用电器设备有限公司是一家高新技术企业,受疫情影响,该公司回款困难,流动资金紧张,800万元贷款即将到期,且缺乏抵押品,融资困难。得知企业资金需求后,上海农商行为企业量身订制融资授信方案,共给予授信850万元,其中550万元为信用贷款,剩余300万元由上海市中小微企业政策性融资担保基金管理中心担保,及时满足企业流动资金的需要。 另外,作为支持小微的生力军,上海的村镇银行也在行动。上海松江富明村镇银行客户张先生经营餐饮10年,在此次疫情中受到严重冲击,饭店停业,资金紧张。上海松江富明村镇银行了解情况后, 3天内即向张先生发放信用贷款50万元,利率4.55%,帮助客户渡过难关。 据悉,今年以来央行上海总部积极运用各类再贷款工具,已支持商业银行发放优惠利率贷款160余亿元,累计惠及经营主体近4200户。 7月1日,央行上海总部还会同上海市有关部门出台《关于进一步做好金融支持稳企业保就业工作的指导意见》,强调金融机构要用好普惠小微贷款延期支持工具和信用贷款支持计划两项直达实体经济的创新货币政策工具,进一步加大小微信贷支持力度,努力提升信用贷款占比。 近日,央行上海总部等多个部门联合举办了“温暖浦江”上海金融支持稳企业保就业首场政银企大型现场对接会。会上,24家银行业金融机构与67家企业开展了银企现场对接。其中,40家企业与8家银行签订了对接合作协议,合计授信规模超过400亿元,涵盖文化影视、交通运输、餐饮、旅游等受疫情影响严重的行业企业,以及生物医药、新材料、人工智能等科技创新和先进制造领域重点支持的中小企业。
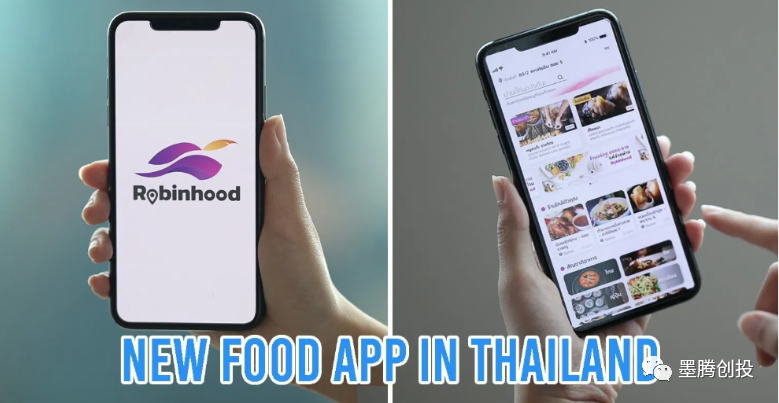
外卖配送被认为是少数几个从疫情中受益的O2O行业之一。在泰国,尤其是3月26日政府限制群众活动的行政法令生效以来,越来越多的餐馆都开始使用外卖应用程序来提供订购和送货服务。这项法令禁止人们外出在餐厅用餐,但是餐馆已可以提供外卖服务。 如今泰国逐渐解除限制,开展经济恢复的同时,据说越来越多的泰国人也保留了呆在家里点外卖的习惯。外卖配送的业务在过去几个月内实现了成倍的增长。这也引起泰国的银行巨头们的注意。 银行们纷纷官宣送外卖 首先是SCB汇商银行(ธนาคารไทยพาณิชย์)在于6月初宣布将会推出一个名为“ Robinhood ” 的全新食品配送平台(请注意,与美国最近散户集中开户的理财平台Robinhood同名)。支持SCB Easy或信用卡等无现金支付,并承诺不向商家收取服务费。宣称将致力于将成为人们所用外卖app的替代者,而不是仅仅其它平台的竞争对手。 紧接着,Kasikornbank开泰银行(ธนาคารกสิกรไทย)旗下的科技集团KBTG也表示将开发一款面向餐厅及其客户外卖平台“Eatable”,预计十月正式推出。除了日常的外卖配送功能之外,还可以通过扫描餐桌上的二维码或打开由Eatable平台创建的链接来订购食物。 泰国外卖平台市场上主要玩家有Grab旗下的GrabFood和日本社交聊天软件Line旗下的LineMan。 GrabFood大家都比较熟悉了,基本上覆盖了东南亚的主要国家。而Lineman脱胎于在泰国拥有4000多万用户的社交平台Line,是一款生活服务平台,提供包括送餐,打车,包裹和便利商品在内的各种服务。 Linepay也称在泰国拥有近500万的用户。凭借着庞大的用户体量和Line各种服务的不断完善,逐渐成为了GrabFood的有力竞争对手。Lineman也计划于2020年覆盖泰国所有主要城市。 值得注意的是,Line在2016年和货拉拉达成协议,由货拉拉雇佣和管理外卖小哥。你可以在下图的几位小哥的袖标上看到货拉拉的logo: 货拉拉和嘉里物流也为其他品牌提供外卖履约服务。德国Delivery Hero旗下的Foodpanda在泰国也有业务,不过不像新加坡和马来西亚那样风生水起。据说技术不懂泰国文字是一个原因。 印尼的GoJek也在泰国开始了叫做Get的外卖业务- 最近据说因为业务没做好是因为名字风水不好,要把名字改回GoJek。 至于为什么大家都和印尼一样用绿帽子,我们就不得而知了: 挤不进去的泰国创投市场 泰国的创投市场过去几年变得很内敛,经常能看在印尼,越南等东南亚国家从VC们手里融资的新闻,但是泰国却相对较少。原因是很多项目都是由本地的大企业集团投资或者孵化,外部的资本很难从本地财团手中抢占先机,或者份额。 早期的泰国创投市场其实是很开放的,一开始的时候Lazada的技术和市场部门都在泰国(后来因为作风太懒散被阿里干掉了),包括Ardent Capital做的电商代运营aCommerce等一系列公司也都是在泰国起家。 也吸引了不少外国人在泰国创业和工作,比如元老记者Jon Russell就常驻曼谷观察东南亚的创投领域。当然,灯红酒绿的曼谷也比新加坡、吉隆坡和雅加达等城市更吸引冒险家。 后来,本地的家族和大企业逐渐控制了局面,利用当地强大的资源开始进入创投领域。很多在当地呆了很久的西方朋友都在抱怨当地势力欺负他们不懂泰语。 虽然泰语对于外国人来说还是相当困难的 - 但是有些人在泰国住了十多年还只会一句萨瓦迪卡就说不过去了。也活该被欺负。 京东和尚泰的电商和金融科技合资公司, 到现在我们更多的感觉是京东不得不按照尚泰的节奏去打。但是没有办法,所有的渠道、资金、政府关系等等都在泰国潮州人手里。 对,泰国的老板绝大多数都是潮州人,偶尔有几个客家人。 革命的火种 值得注意的是, 开泰和汇商两家银行分别投了Grab和GoJek——两家独角兽也需要本地银行来帮助他们和表面上和和气气实际上很难搞定的泰国央行打交道。 然而,银行们还是决定至少自己要留一手。 理论上说银行做外卖可以控制支环节,而且也可以把商家抓在自己手上,方便日后扩大自己的金融生态。做不做得好就很难说了。 我们觉得很可能做不好,毕竟不是银行的主业, 隔行如隔山。 至于能不能成为美团对于财大气粗的银行巨头并不重要 ,用一个朋友的话说“虽然我不想革自己的命,但是我一定要把革命的火种抓在自己手上”。
一季度受疫情影响,大家电市场销量跌至谷底。小家电品类却因单价低、体积小、免安装等优势,受疫情冲击较小,小家电个股成为市场黑马。 截至8日收盘,小家电新秀小熊电器的股价从年初54.05元/股一路飙升至118.50元/股,涨幅达119%。同期,另一新秀新宝股份也收获了103%的涨幅。 反观小家电三龙头之一的九阳股份,年初至今股价虽波动中上涨,45%的涨幅较竞争对手却稍显低调。 进入7月以来,九阳股价开始走下坡路。截至8日收盘,九阳股份结束此前的五连跌走势,报收35.63元/股,微涨0.03%。 一季度净利润下跌10% 与资本市场表现同样低调的,还有九阳股份的业绩走势。自2009年以来,九阳股份业绩增速一直处于低位增长态势,今年一季度出现下滑。 奥维云网数据显示,2019年我国家电市场全品类零售额规模同比下降超3%,但小家电的7大品类仍然在增长,全年销量同比增长14.9%。 2017至2019年,九阳股份分别实现-0.92%、12.71%、14.48%的营收增速,2020年一季度营收同比下滑5.37%。 而与九阳主营业务有着高度重合的小熊电器,其营收在2017至2019年间迅猛增长,分别实现56.17%、23.96%、31.70%的增速,一季度营收增长超17%。 在盈利增速方面,九阳股份也稍显逊色。2017至2019年,九阳股份归母净利润增速分别为-1.26%、9.48%、9.26%。而小熊电器同期的归母净利润增速为104.88%、26.57%、44.57%。 新宝股份虽在2017年的归母净利润下滑5.33%,但2018年、2019年分别实现了23.21%、36.73%的净利润增长。 今年一季度,九阳股份实现营收17.02亿元,同比下滑5.37%;实现归母净利润1.47亿元,同比下滑9.91%;实现归母扣非净利润1.43亿元,同比下滑6.60%。是近三年来首次出现的营收与净利润双降。 而竞争对手小熊电器和新宝股份,在今年一季度保持了较稳定的净利润增速,归母净利润分别增长83.66%、39.92%。 去年筹资性现金净流出6.37亿元 2019年,九阳股份实现营收93.51亿元,同比增长14.48%。其中,食品加工机类产品、营 养煲类产品分别贡献营收40.97亿元、31.05亿元,营收占比分别为43.81%、33.20%。 从毛利率来看,2019年九阳股份主营综合毛利率为32.41%,其中食品加工机系列的毛利率为39.44%,营养煲系列为25.02%,西式电器系列为33.58%。 虽然竞争对手小熊电器在产品分类上与九阳有所不同,但其主营综合毛利率为34.26%,超九阳股份近两个百分点,其余厨房小家电产品的毛利率也均在27%以上。 截至2019年末,九阳股份的应收账款为2.06亿元,占总资产的2.75%。 现金流方面,2009至2019年,九阳股份筹资活动产生的现金流量净额始终为负,主要系分配股利、支出的承兑保证金增加,而吸收投资收到的现金及收到其他与筹资相关的现金较少所致。 据计算,11年间九阳股份累计筹资性现金净流出57.94亿元。 以2019年为例,九阳股份筹资活动产生的现金流量净额为-6.37亿元。其中,吸收筹资收到的现金及收到其他筹资相关的现金分别为20.20万元、4.60亿元。 而流出项中,分配股利、利润或偿付利息支付的现金高达9.97亿元,另有支付其他筹资相关现金1亿元。 九阳股份表示,2019年筹资活动现金流流出同比上升43.84%,主要系当期支付融资银行承兑汇票所致。 今年一季度,因收到融资银行承兑汇票2.75亿元,支付其他与筹资活动有关的现金2.10亿元,且无需分配股利、利润或偿付利息,九阳股份的筹资性现金流量净额转正,为6500万元。此外,经营性现金流量净额为1.43亿元,同比减少19.35%。 收购shark两年,协同效应仍未显现 公开资料显示,九阳股份成立于1994年,初期以生产销售豆浆机产品为主,后期公司扩充产品矩阵,逐渐降低了对单一品类的依赖。 目前,九阳股份主要从事厨房小家电系列产品的研发、生产和销售,主营产品包括食品加工机系列、营养煲系列、西式电器系列、电磁炉系列等。 2018年7月,九阳股份收购美国科技清洁品牌shark,旗下产品包括折叠吸尘器、蒸汽除菌拖把、随手吸等。 彼时,豆浆机业务逐渐萎缩,吸尘器成为九阳股份向环境健康电器品类扩张的首选品类。然而相比戴森,shark在国内的品牌影响力较弱,本土化仍需较长时间,协同效果有待进一步观察。 2019年报中披露,在公司前五大客户中,关联方SharkNinja以3.86亿元的销售额排名第三位,占年度销售总额的4.16%。 此外,在应收账款期末余额的前五名欠款方中,SharkNinja的应收账款期末余额为2243.59万元,为九阳股份的第一大欠款方,占应收账款期末余额合计数的9.73%,坏账准备期末余额为54.07万元。
7月8日,记者从央行上海总部获悉,日前上海发放了首批8364万元普惠小微信用贷款支持计划资金,支持9家地方法人银行发放普惠小微信用贷款2.1亿元。此批次发放的贷款惠及经营主体160户,贷款的加权平均利率仅4.3%。 为缓解新冠肺炎疫情对小微经营主体的冲击,助力稳企业保就业,央行于6月1日创设普惠小微企业信用贷款支持计划,提供零成本政策资金,以激励地方法人银行为小微企业发放信用贷款,帮助小微经营主体渡过难关。 政策引导之下,银行积极向中小微企业倾斜信贷资源,“精准滴灌”企业。如上海农商行注重加强对企业第一还款来源的审核,为企业量身定制个性化融资授信方案。 记者了解到,上海鼎嵩商用电器设备有限公司是一家高新技术企业,受疫情影响,该公司回款困难,流动资金紧张,800万元贷款即将到期,且缺乏抵押品,融资困难。得知企业资金需求后,上海农商行为企业量身定制融资授信方案,共给予授信850万元,其中550万元为信用贷款,剩余300万元由上海市中小微企业政策性融资担保基金管理中心担保,及时满足企业流动资金的需要。 另外,作为支持小微的生力军,上海的村镇银行也在行动。上海松江富明村镇银行客户张先生经营餐饮10年,在此次疫情中受到严重冲击,饭店停业,资金紧张。上海松江富明村镇银行了解情况后, 3天内即向张先生发放信用贷款50万元,利率4.55%,帮助客户渡过难关。 据悉,今年以来央行上海总部积极运用各类再贷款工具,已支持商业银行发放优惠利率贷款160余亿元,累计惠及经营主体近4200户。 7月1日,央行上海总部还会同上海市有关部门出台《关于进一步做好金融支持稳企业保就业工作的指导意见》,强调金融机构要用好普惠小微贷款延期支持工具和信用贷款支持计划两项直达实体经济的创新货币政策工具,进一步加大小微信贷支持力度,努力提升信用贷款占比。 近日,央行上海总部等多个部门联合举办了“温暖浦江”上海金融支持稳企业保就业首场政银企大型现场对接会。会上,24家银行业金融机构与67家企业开展了银企现场对接。其中,40家企业与8家银行签订了对接合作协议,合计授信规模超过400亿元,涵盖文化影视、交通运输、餐饮、旅游等受疫情影响严重的行业企业,以及生物医药、新材料、人工智能等科技创新和先进制造领域重点支持的中小企业。
 登录



 工商服务
 危机公关
 金融律师
 app开发
 财税服务
 金融牌照
 网站建设
 知识产权
 企业征信
 审计评估