报道,皮尤研究中心公布的这项调查对美国、加拿大、比利时、丹麦、法国、德国、意大利、荷兰、西班牙、瑞典、英国、澳大利亚、日本和韩国14个发达经济体的成年人进行了电话调查,其中不少国家还是美国的传统盟友。 调查发现,在受访者是否认为本国政府的疫情应对政策比较到位的问题上,英国和美国的排名最靠后。两个国家的受访者认为本国应对有力的比例分别为46%和47%,是所有14个国家中仅有的认同度没有过半的两个国家。 调查还发现,不同党派受访者对政府疫情应对的认同度也较为分化。就美国而言,76%共和党人和倾向于共和党的独立派人士认为,政府在疫情应对上做得好;仅有25%的民主党人和倾向于民主党的独立派人士认同这一观点。 此外,美国人相比其他受访国家的公民更认为国家现在比疫情更为分裂。调查显示,认为国家现在更加团结的美国受访者的比例仅有18%,高达77%的美国受访者认为社会比过去分裂。并且,这一比例要大大超出其他国家。 新冠疫情也对经济带来了致命影响。根据该调查,认为自己国家目前经济状况良好的受访者也比较倾向于认同政府抗疫有力。例如,78%的美国人认为,目前国家的经济状况良好,政府应对疫情也表现良好;34%的美国人认为,目前国家的经济状况差,但政府应对疫情表现良好。
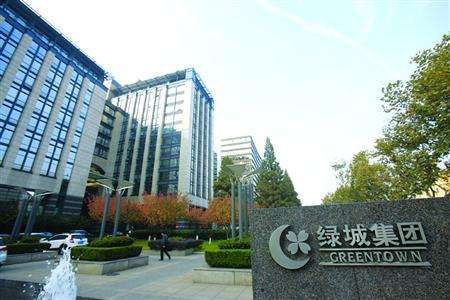
【编者按】疫情这半年,房企活的怎么样? 这或许是最困难的半年。售楼处关闭、工地停工……不少房企2-3月录得“最惨”销售额; 这或许也是分化加剧的半年。面对困难,一些房企推出了五花八门的促销策略,试图“以价换量”; 他们能否现金回笼;他们能否降低负债;他们能否完成年初制定的目标…… 我们深入“阅卷”房企中报:谁在美颜?谁在裸泳? 8月28日,绿城中国及绿城管理通过线上方式召开业绩发布会。 根据此前发布的中期业绩报告,绿城中国上半年实现总合同销售额912亿元,较去年同期的743亿元增长23%;总收入238.96亿元,同比增长28.1%;股东应占利润20.96亿元,同比上升1.9%;每股基本盈利0.65元,同比下降3%。 纵观绿城中国的核心经营指标,可以发现,绿城中国销售额和营业收入均实现正向增长。不过净利润增幅却远低于营收增幅。 根据绿城中国披露的数据显示,绿城的项目销售均价为24922元每平方米,在房企中处于前列。但计算可知,绿城中国净利率仅8.77%。 卖贵的房子,为何净利润并未同步大增? 营业成本增长近四成,毛利率下降5.7个百分点 根据财报,成本高企或是绿城中国“增收不增利”的原因之一。 财报显示,今年上半年,绿城中国营业成本177.12亿元,同比增幅达39.58%。营收增28.1%,但营业成本同比增幅近四成,导致其毛利润同比仅增3.6%。 财报显示,绿城中国上半年毛利率仅25.9%,较上年同期的毛利率32%,下降6.1个百分点。其中物业销售毛利率25.6%,较2019年同期的31.3%,下降5.7个百分点。 对此,绿城中国表示,主要是因为受限价影响,品牌溢价未能充分体现,毛利率出现下降。 数据显示,绿城中国净利率仅8.7%,归母净利润同比增幅仅1.9%。 依据克而瑞研究中心数据显示,2019年172家上市房企的加权平均净利率和净利率中位数分别为14.0%、12.2%。也就是说,绿城中国当前净利率远低于行业平均水平。 今年以来,绿城中国因逆势扩储而财务费用大增,此外,今年上半年,绿城中国还计提了超2亿元的减值准备。上述因素共同导致绿城中国净利率低于同行。 计提减值损失2.21亿,系山东项目遭当地拆迁 财报显示,今年上半年,绿城中国计提资产减值损失2.21亿元。上年同期,绿城中国资产减值项目拨回1.01亿元。 绿城中国执行总裁耿忠强解释称,上半年2.21亿的减值拨备,属个别事件。具体来看是因为山东的一个项目,由于建在景区内,受到当地政府拆迁。 “整个事件,绿城没有任何过错。”耿忠强称。 根据报道,今年4月,山东莱芜雪野湖1032套违建别墅遭拆迁。其中,绿城开发的别墅共计378套,为该地规模最大的开发商。 绿城表示,因上述事项,对应收山东高速绿城莱芜雪野湖开发有限公司款项计提减值人民币3.68亿元。 “我们本着谨慎性原则,每年都会对各类物业进行减值测试。”耿忠强同时表示,会在拿地等方面提高精准度,从源头上解决减值的情况。 根据以往财务数据可知,项目的减值损失一直是绿城中国的痛点。2019年,绿城中国计提了13.76亿元的减值损失。据统计,自2017年至今,绿城中国累计减值损失达43.12亿元,这一数值相当于今年1至6月归母净利润的2倍。 “别人问我最痛苦的事情是什么?我说最痛苦的是改变不了过去。”张亚东曾在绿城中国年度业绩会上这样表示。 财务费用同比增56%,利息资本化率下降5.9个百分点 财报显示,绿城中国上半年财务费用增幅较大,这同样对净利润产生影响。 财报显示,今年1至6月,绿城中国财务费用12.52亿元,上年同期为8.01亿元,同比增长56.3%。 具体来看,上半年绿城中国费用化利息12.52亿元,同比增长56.3%;资本化利息25.77亿元,同比增长17.9%。 今年上半年,绿城中国利息资本化率为67.3%,上年同期为73.2%。 对此,绿城中国表示,资本化率下降主要是本期合营企业及联营公司增加较多,而绿城中国与合营、联营企业的往来款所计提的利息收入和支出均直接计入损益表所致。 融资成本方面,绿城中国上半年境内公开发行债券平均利息成本为3.54%,较上年同期下降1.33个百分点。综合利息成本5.2%,较上年同期下降0.2个百分点。 截至上半年末,绿城中国的银行存款及现金为628.49亿元,现金短债比为1.8。 逆势扩储,新增货值同比增加181% 另外值得注意的是,绿城中国今年上半年逆势拿地。共新增土储建筑面积1097万平方米,对应新增货值1756亿元,较去年同期增加181%。 其中,通过收并购获取的项目预计货值738亿元,占比42%。 对此,张亚东表示,新拓货值年初目标为2500亿元,相信会有较大幅度的超额完成。 绿城中国执行总裁郭佳峰亦表示,上半年疫情发生之后,关于是否继续拿地也很纠结。但经过内部讨论汇报后,仍决定继续拿地。他表示,上半年共新增43个项目,主要集中在5月前。 “随着后续竞争变得激烈,绿城近期基本上很少在公开市场上积极争夺,低利润的地公司是不拿的。”郭佳峰说。
近年来,房地产领域"唯规模论"成为市场共识,行业集中度提升的大趋势下,中小房企的生存空间不断挤压,冲规模无力之后,寻求转型成为这些实力相对单薄的企业一个绕不开的话题。在港股市场有一家老牌地产公司另辟蹊径,为房企转型提供了一个不错的观察样本。 8月27日晚间,景瑞控股(01862.HK)发布中期业绩报告,报告期内,公司实现营收31.54亿元,同比增44%,归母净利润2.93亿元,同比增长4.85%。面对疫情冲击行业承压的大环境,公司核心业绩指标取得了明显增长,凸显了其在复杂环境下的经营韧性。 那么该如何看待这家公司在房地产竞争下半场的机会? 1、上半年营收大幅增长,后阶段业绩仍具备支撑 上半年景瑞控股实现收入31.54亿元,同比增加44.3%,增幅表现靓丽。公司收入主要分为以下几大类:物业销售、物业管理服务、物业装修、租金收入及其他。 具体来看: a· 物业开发是公司收入来源的主要部分,上半年占比达89.1%。该分部受益于上半年多个项目交付确认,收入同比提升68.4%达28.09亿元。 b· 物业管理服务方面,受疫情影响物业费减免导致该分部收入有所减少,实现收入约为2.25亿元。 c· 物业装修收入为公司提供工程装修的收入,该分部整体占比较去年大幅减少,实现收入为117.4万,减少主要由于部分装修业务不再纳入合并范围及项目完工进度的周期性影响。 d· 租金收入方面,表现较为强劲,达到了1.15亿,同比增长45.6%。租金收入增加主要由于所持物业出租率和租金上涨所致。 从营收结构不难发现公司的核心业绩增长动力主要来自于物业开发,而物管和租金的体量以及增长潜力也相对较高。判断公司后续的业绩增长表现可以从这三个主要的部分来展开。 首先,从物业开发方面来看,由于房企存在的结转机制,因此该板块业绩的先行指标在合约销售。根据公司在财报中所述,在开始预售在建物业至有关物业竣工期间会有至少一年的时间。基于此观之景瑞近半年和上一年的下半年合约销售较为关键。 从去年情况来看,公司整体规模增长保持在稳定状态,尤其是下半年往往也较上半年有更好的表现,因此从时间差上可以预期,公司今年整体的业绩增长仍有一定的支撑。而再从今年上半年的情况看,受疫情冲击,公司有意将上半年项目开盘延期至下半年,因此在供货相对趋紧及销售在一季度受停工停业等影响遇阻的情况下,公司上半年的合约销售有所下滑。不过随着疫情影响减弱后,销售再次实现了快速回升,预计全年销合约销售仍有望与去年齐平。 从数据上来看,公司今年计划总推盘约为336亿,上半年新推54亿,下半年新推176亿。因此可以预计,后续伴随经济回暖楼市热络以及金九银十的旺季带来的刺激,下半年公司在销售端还将会有更为强劲的表现。 整体而言,疫情并不会对公司整体的业务发展节奏带来较大的冲击,公司在地产开发业务上的业绩释放上全年也仍然还将以稳为主。 而再观之物业管理板块,景瑞控股于今年3月正式成立以景瑞物业为载体的景瑞服务业务平台,随着公司在该板块的业务和体系划分进一步明晰,有望促进整体经营效益的提升。尽管我们也看到上半年公司在该业务板块上受疫情影响出现了一定幅度的下滑,但考虑到这只是受到疫情影响属于短期因素,而公司在物业板块未来还将受益于政策支持,对外拓展以及增值服务等机会,该分部的业绩成长动能仍然还具备支撑。 值得注意的是,与行业内一般依附于开发端输送管理面积的物管公司不同的是,景瑞控股在物业管理外拓能力上有着非常抢眼的表现。截至今年中期期末,公司合同管理面积达2639万平方米,其中外拓项目占比达到55.5%。疫情之下,公司持续保持扩张动力,上半年新增合同管理面积110万平方米,新增合同金额6135万元。此外,从服务业态来看,公司承接包括住宅、别墅、写字楼、园区等多业态物业,其中以住宅业态为主,占比达80%,目前公司还成立了商企中心布局商业物业服务,未来借助公司在行业的品牌影响力及优质的服务水准,景瑞还有望在多个业态物业领域打开新的增长空间。 最后再来看租金收入这一块,公司在疫情影响之下,仍然在该业务板块实现了大幅度的增长,体现了强劲的发展态势。从中期财报来看,上半年公司共计实现租金收入1.15亿元,同比增幅近46%,其中:公寓和办公项目的平均出租率达90%以上。不难发现公司整体的出租项目在出租率这一指标上非常亮眼,这也在一定程度上反映了其租赁物业的市场紧俏程度,未来也将有提价空间,这也将进一步支持该板块业绩的释放。 2、行业竞争下半场,景瑞的核心竞争力 由上已经验证了疫情对公司的影响不大,同时在短期内公司的业绩增长也将得到支撑,那么从长期视角来看,能够助力景瑞不断在行业中做大做强的一定是其构筑的核心竞争力,不妨从如下几点进行探讨: a· 优质的产品力和创新能力 今年火热的电视剧《三十而已》中一栋豪宅成功出圈,作为取景地同时也是剧中主角王曼妮发誓一定要住进去的一栋豪宅,其极具艺术的风格让观众艳羡不已,并引发全网讨论。而这正是景瑞在上海打造的景瑞·尚滨江项目,从其突然火爆全网不难看到景瑞在产品力上的功能。 值得一提的是,除了专注于在产品力深耕,打造精品外,公司还围绕产品积极探索创新业务模式,2019年成功打造了DTV战略品牌馆,并推出定制品牌「Space me」精彩家。借助在房地产开发的各个环节进行赋能建设新商业模式下的核心竞争力。而截至2020年6月30日止,「Space me」精彩家共计实现了17个项目、约15000套住宅的定制覆盖,到访签约率达56%。 得益于公司持续打造优异的产品、精准产品定位及布局一、二线核心都市圈的策略,公司获得了良好的市场口碑,也带来了较强的去化能力和较高的市场溢价,上半年公司合约销售单价较去年同期大幅上涨14%达到了2.4万/平方米。此外优异的产品力及运营能力也反映在公司较高的毛利率水平上,今年上半年公司毛利率达到了31.4%,较去年同期提升5.5个百分点。 b· 稳健的财务管控能力 面对宏观不确定性加剧的市场环境,房企在财务端的表现也显得更为重要。观之景瑞长期表现,公司在财务管控上展现了稳健的一面。近年来公司积极顺应行业趋势和政策要求,持续在降杠杆上发力。截止今年中期末,公司净负债率为68%,较去年同期下降4个百分点,处在行业安全水平。 同时公司加强回款,上半年合约销售回款率达到110%,而过去几年该指标亦长时间都稳定在90%以上。截至今年中期末公司在手现金达120亿元,现金短债比为1.4,公司银行授信额度充足,截止中期末仍有未用授信额度242亿,进一步夯实了抗风险能力。 此外,公司融资成本长期保持在相对较低的水平,今年中期平均融资利率在8.61%。 c· 不断巩固的土储优势 景瑞控股相较于其他房企的一大特征还在于对土储和行业周期的深度把控上,公司并不盲目追求规模,而是专注于深耕核心都市圈,打造自己差异化的竞争优势。 在土储布局上,公司把重心聚焦在一、二线核心城市,截至2020年6月底,公司土地储备合计达492万平方米。此外,公司开发项目总货值约为683亿元,持有项目货值约为86亿元,其中可售货值中96%位于一、二线核心城市。 专注于经济人口有支撑的核心区域,为公司的销售带来了驱动,保障了去化,同时其项目资源的跌价风险也较小,具备较好的获利能力,与此同时即便是遇到特殊情况,核心资产的快速变现能力也将支撑公司应对不确定风险。 d· 多平台战略赋能和精细化管理能力 透过转型升级,景瑞成功打造了五大平台,涵盖优钺资管、景瑞地产、景瑞不动产、景瑞服务和合福资本。公司以地产主业为中心轴,各大平台相互赋能协同发展,实现了齐头并进。 此外公司不仅在精细化管理能力上持续精进,同时也在轻资产方向上积极探索,取得了可喜的成绩,其中旗下优钺资管,截止今年中期末累计发起设立15只基金,累计基金规模约67亿元,今年上半年平台还成功首次从境外基金取得募资,进一步拓宽了募资渠道。此外,公司轻资产投资平台合福资本,截至今年6月底累计在投项目15个,累计投资金额达10.6亿元。累计实现3个项目的投资退出,收益率达到21%。不难看到透过平台战略赋能公司已经深谙在行业下半场竞逐的制胜法宝。 3、结语 今年在疫情影响之下,全球资本市场一度哀鸿遍野,直至目前,港股恒生指数仍然还处于倒跌状态,不过自3月筑底以后,当前呈现底部不断抬升的趋势,伴随A股牛市预期,港股也将有望实现共振,而观之地产板块,内房股目前整体估值处在历史底部,具有较大的修复机会,当下不失为一个合适的布局窗口。 由此聚焦到景瑞控股,截止2020年8月28日收盘,公司PE(TTM)2.8x,PB0.5x,估值处在行业低位及历史底部。公司派息稳定,过去三年股利支付率保持在33%以上,以当前2.03港元的股价算,股息率已经接近12%,这也意味着即便不考虑股价上涨的因素,其也将有机会获得可观的收益,而这也构筑了较高的安全边际。 总体来看公司交出的中期业绩成绩可圈可点,盈利能力持续强化,财务稳定性进一步优化,伴随公司后续转型成果不断兑现,利润持续释放,估值或将有可观的提升空间。
数据显示,今年上半年,个人投资者大幅增持了股票型基金,而机构投资者减持股票型基金。从半年报披露的持基数据来看,博时、易方达和建信基金最受机构投资者青睐,天弘、易方达和汇添富基金则是个人投资者持有份额最多的公司。 据9月1日消息,截至8月28日,今年以来股票型基金的平均收益率达到41.9%,有157只产品今年以来净值上涨超过50%。与之相对应的是,个人投资者持有股票型基金份额的大幅增长。据统计,截至6月底,个人投资者持有股票型基金份额相较于去年年底增加了1127.55亿份。 从个人投资者角度看,天弘基金旗下产品被个人投资者持有份额最多,达1.34万亿份。易方达和汇添富基金则是个人投资者持有份额第二和第三多的基金公司,分别为3861.42亿份、3269.7亿份。值得一提的是,睿远基金虽然个人投资者持有份额仅为165.77亿份,却是个人投资者占比最高的基金公司,高达99%。 具体到产品上,招商三年封闭运作战略配售和广发科技先锋混合的个人投资者持有份额分别达到213.15亿份、203.2亿份,为个人投资者持有份额最多的2只权益产品。此外,兴全趋势、易方达三年封闭运作战略配售、兴全新视野灵活配置、国泰中证全指证券公司ETF、广发稳健增长混合A等多只产品的个人投资者持有份额也均超过100亿份。
焦点新闻 据 Reuters 报道,Delivery Hero 以3.6亿美元收购阿联酋在线杂货购买及配送平台 InstaShop。据悉,Delivery Hero 已经在中东和北非地区拥有 Talabat、HungerStation 和 Otlob 等公司,这些公司都在疫情期间加入了商品配送服务。 投资新闻 根据 LAFFAZ 报道,总部位于卡塔尔的金融科技初创公司 C Wallet 从卡塔尔的 Science and Technology Product Development 基金筹得50万美元。 根据 Wamda报道,总部位于黎巴嫩的电子科技初创公司 Geek Express 在首轮融资中从 National Talents、IM capital、DHV partners 和一位天使投资人那里筹集了52万美元。 根据 MENAbytes 的报道,总部位于土耳其的全渠道零售管理平台 Ikas 从 Qnbeyond Ventures (QNB Finansbank 的投资部门) 获得投资,具体金额未披露。据悉,本轮融资后 Ikas 的估值为600万美元。 根据 MENAbytes 的报道,总部位于巴基斯坦的在线婴儿用品零售商 Baby Planet 筹集了25万美元的种子资金,领投方是高 High Output Ventures,位于阿联酋的风险投资公司 Karavan、Virtual Force 和来自中东的天使投资者也参与了此次投资。 根据 SWFI 报道,Mubadala Ventures 参投美国的临床研究机构 Science 37 规模3700美元的融资。据悉,该轮融资的投资方还有Lux Capital、Redmile Group 和 PPD, Inc. 等等。新筹集的资金将被用于技术平台的研发。 根据 Wamda 报道,总部位于美国的生物技术公司 Bond Pet Foods 从 KBW Ventures 获得了一轮融资。 企业新闻 根据MENAbytes 的报道,阿联酋的物流配送初创公司 Trukkin 将业务扩展至巴基斯坦。 根据 Hes Press 报道,OCP 集团获得摩洛哥政府批准,成立 OCP 风险投资基金有限责任公司,该公司管理着一个规模5900万美元的农业科技基金。 研究与报道 阿联酋云厨房 Sweetheart Kitchen 发布了《新冠疫情影响统计数据》,报告显示了在隔离期间,迪拜消费者在食物配送方面的行为变化。(报告全文) 其他消息 根据 Gulf Business 的报道,桑巴金融集团(Samba Financial Group)获得在迪拜国际金融中心(DIFC)设立第一家沙特阿拉伯银行的许可证。 根据 Emirates News Agency 报道,在纽约证交所上市的美国旅游平台 Despegar.com 从来自阿布扎比的 Waha Capital 筹得5000万美元资金。 根据 Emirates News Agency 报道,总部位于美国的 PCI Pharma Services 制药及生物制药全球供应链方案提供商(Partners Group 的投资组合公司)宣布,Kohlberg & company, LLC(“Kohlberg”)和 Mubadala 投资公司将收购该公司的多数股权。 根据 Green Tech Lead 报道,马斯达尔是穆巴达拉投资公司的子公司,它将从法国电力可再生能源公司北美分部收购价值160亿的瓦清洁能源投资项目的50%的股份。 寻求报道、与作者交流、商务合作、投稿转载,请扫码联系36氪出海运营。
股市中有很多投资理论,每个理论都会贡献几个炒股规则在股民中口口相传。比如止损、止盈;支撑点、破位点;头肩顶、头肩底;放量大跌、缩量上涨;长期持有、安全边际;等等。很多时候,了解这些名词是投资者脱离小白阶段的必经之路;但更多时候,了解得越多,愈发无所适从。林林总总的规则里,有太多方向相反的忠告,而真正决定投资者是否成熟的,恰恰是面对这些方向相反的忠告,知道什么时候该听谁的。投资者进阶三阶段:从小白到老鸟著名投机家杰西·利弗莫尔把投资者分为新手、准菜鸟、老鸟三个阶段:新手知道自己什么都不知道,知道自己是菜鸟。在股市磨练一段时间后,小白会进入准菜鸟阶段。准菜鸟对股市做过一番研究,知道止损、止盈等基本技巧,牢记各种规则,喜欢对市场发表意见,习惯把大师的忠告挂在嘴边。只有极少数准菜鸟能在市场磨练中步入老鸟阶段,建立属于自己的投资逻辑,知道取舍,不再随波逐流、人云亦云。在利弗莫尔眼中,绝大多数活跃的投资者都处于准菜鸟阶段,大师们的忠告张口就来,实际操作一塌糊涂。相比小白,准菜鸟因为一知半解又自以为高明,常常把自己赔个精光。究其原因,准菜鸟做不到融会贯通,不懂得因时而变、因势而变,始终不能脱离纸上谈兵的阶段。苏格拉底说,“未经思索的人生不值得一过”。同样,若一味对各种各样的投资建议囫囵吞枣,那么即便炒股十年,归来还是那个被割韭菜的少年,没有一丝丝改变。典型如“止损”策略。止损可谓股市投资中的金科玉律,可很多投资者恰恰深受止损折磨,账户不断累积小亏损不说,还常常因止损过早下车,错失了真正的大机遇。止损错了吗?要不要止损止损的价值在于及时向市场先生认输,避免错上加错,以保护本金安全,控制亏损幅度。及时认输是市场投资的第一课,有太多投资者非但不止损,反而越亏越买、摊低成本,在利弗莫尔看来,这是一个投机者所能犯的最严重的错误,“如果第一笔交易已经亏损,就不要继续跟进,绝对不要想着摊低亏损的头寸,这一点要时刻牢记。”股民心理往往是这样的。100元买入的股票,涨到120元就太贵了,要赶快卖出落袋为安;降到80元时,又恨不得全仓抄底;但对于另外一位几年前50元买入的投资者,80元依然太贵了,而那个120元买入的人,只要低于120元,就会勇敢抄底。止损之难,难在让投资者在他认为“便宜”的价位上卖出。而事实上,他眼里的便宜,其他人可能觉得太贵了,以至于小跌之后还有大跌,一路从胸口价跌到膝盖价。股民如果养成了止损的习惯,往往能规避一些真正的大陷阱,避免被腰斩、套牢。但问题的另一面在于,也有很多时候止损之后,股票反而再创新高,甚至一骑绝尘,投资者因为止损错失了大行情。所以,在价值投资者格雷厄姆看来,止损策略并不可取:“扩利止损一般能够避免突发的较大的损失,有时候还能获得较大的利润。但是,这个结论中潜伏着一个双重谬论,即多次零星损失的集合可能超过了少数几次的大额收益之和,他们会发现交易费用对他们极为不利。……止损指令曾经是交易者的很有用的技术手段,正是由于使用越来越频繁,其保障效果已大大减弱了。”在价值投资者看来,止损策略违背了长期投资的基本原则。格雷厄姆认为,在股票投资中,时间因素是次要的,正确的投资时机可以有几个月甚至更长时间的回旋余地。这也意味着,这段时期内股票的涨跌盈亏都是正常的,投资者不必紧张。著名投机家安德烈•科斯托拉尼也站在格雷厄姆一边,他认为,靠投机赚的钱其实就是抚慰金,首先人们要经历痛苦(亏损),然后才能赚到这笔钱。这三位都是大师级人物,该听谁的呢?自洽的投资体系如果是进行短期投机性操作,抓的是为期一两周的小行情,要听利弗莫尔的,及时止损;如果进行中长期价值投资,看的是为期三五年的大趋势,那要听格雷厄姆的,只要看准,就不惧回撤,坚定持有,甚至可以做利弗莫尔严令禁止的操作,即越亏越买,摊低成本。所以,问题的关键是你没有建立一套逻辑自洽的投资体系,在这个体系中去甄别不同的投资观点。截然相反的观点,没有对错,只有是否适合你,要因时因地而异。利弗莫尔口中的准菜鸟,问题就出在这里,没有自己的投资逻辑,只是碎片化地记住了一些规则,常常用价值投资的理念买入,再用短期投机的理念卖出,深陷矛盾之中还不自知。事实上,价值投资与短期投机相差甚远,很多基本原则都是反着来的。如关于股票买入时机,利弗莫尔强调要在上涨时买进,创新高是最佳买入点,他说:“我绝不会按照一路下跌的方式买进做多,而是按照一路上涨的方式买进做多。……当我在行情记录中看到某只股票正处于上升态势时,我会先耐心等待股价出现正常的向下回撤,一旦股价创立新高就马上买进。”而格雷厄姆则表示明确反对:“被普遍接受的买卖时机选择原则——在股价回升已经确定无疑并显露出来以后进行购买,这从本质上与投资的基本要义是相悖的。如果投资者现在变得踌躇不定,直到市场鼓励他买入才开始行动,那他与投机者还有何区别?又如何比一般的投机者赚取更多利润呢?”格雷厄姆明确地承认,投机也是可以赚到钱的,只是在他看来,投机是难以复制的艺术,对天赋要求高,而价值投资才是可以学习、复制的。就绝大多数股民来说,建议踏踏实实走价值投资的路子。如果非要进行短期投机,务必要确保买入卖出之间的逻辑自洽。大趋势里才有大机遇有没有通用的投资逻辑呢?有的,那就是把握大趋势。无论信奉哪种理论的大师,都坚信大波动中才有大利润,投资的第一要义是要把握基本趋势。道氏理论把市场趋势分为基本趋势、次级趋势和小型趋势三类。大致来讲,基本趋势指运行时间1年及以上的大行情,对应20%以上的涨跌幅;基本趋势会间断地被方向相反的次级趋势打断,表现为牛市里的回调或熊市中的反弹,一个次级趋势可能会折回三分之一或三分之二的收益;次级趋势由小型趋势或每日波动构成,每日波动造成的小型趋势是无足轻重的。安德烈•科斯托拉尼曾用开车的例子劝投资者把握大趋势:“我年轻时曾经学过开车,驾驶教练告诉我:‘你是学不会开车的!’‘为什么?’我吃惊地问。‘因为你老是看着发动机护罩。抬起头来,看着前面300米远的地方。’从那之后,我在驾驶方面变成了另一个人。在交易所,人们也必须这样。”在牛市行情中,最佳策略永远是拿住你的头寸,回撤是买入时机;在熊市里,空仓才是最佳策略,每次反弹都是出逃时机。大趋势不同,操作方向也不同。以A股为例,2000年以来,市场起起伏伏,只有随大趋势而动,才有可能成为赢家。真正困难的恰恰在于判断大趋势。长期低迷的市场中,指数上涨10个点,究竟是熊市里的反弹还是牛市的早期阶段?指数一路涨到了5000点,究竟是步入牛市的尾声,还是中场休息、蓄势再涨呢?判断底部和顶部是最困难的,老鸟也会频频失手。对一般投资者来说,更多的是要把握中段趋势:当市场已经确立牛市时,买入并持有,不为中间大大小小的回撤而动,然后见好就收;当市场已经确立熊市时,保持空仓,等待牛市信号。比这更简单的则是进行基金定投,指数处于低位时坚持定投,在高位时停止操作,并择机卖出。最难还是人性在《证券投机的艺术》(写于1999年)一书中,科斯托拉尼坦承他在过去几十年里一直给投资者灌输这个投资策略:“去药店买一些安眠药,吃下它,然后买下一篮子的国际蓝筹股,再睡上几年。”结合1980年以来标普500指数走势看,科斯托拉尼的建议无比正确。整整40年,无论是本世纪初的互联网泡沫破灭、2008年金融危机,还是今年的新冠疫情,似乎都没能阻止标普500指数的一路上涨。40年的整体上涨,也让美国股市孵化出很多价值投资大师,大潮未退,以至真假难辨。当然,树不能涨到天上去,涨得越凶,萧条之后越难治。但对很多投资者来说已经够了,人生才有几个40年。对美股的这种后见之明,也再次表明,如果知道大趋势,投资将变得多么简单。就当前A股市场来看,无论是长期的经济复苏与转型,中期的利率下行与资金宽松,还是短期内日趋乐观的市场情绪,都昭示着A股处于并将持续处于牛市行情中。对投资者来说,买入并持有仍是最优策略。当然,如果我们等来的不是长牛慢牛,适时退出就变得至关重要,切忌在牛市中停留太长时间。何时退出又是个大问题,基本原则是不能过度贪婪。但告诫投资者不贪婪也是一句空话,贪婪是人性使然,没有贪婪,连股票市场都不会存在。所以,到头来,投资者最大的敌人,是他自己。参考资料:1、[美]杰西·利弗莫尔,《股票作手回忆录》,北京理工大学出版社,2015.2、[美]本杰明·格雷厄姆,戴维·多德,《证券分析:原书第6版(经典畅销版)》,四川人民出版社,2019.3、[美]罗伯特D`爱德华兹、约翰·迈吉,《股票趋势技术分析》,机械工业出版社,2015.4、[德]安德烈·科斯托拉尼,《证券投机的艺术》,机械工业出版社,2016.
英国路透社援引日本广播协会电视台(NHK)9月1日报道称,日本内阁官房长官菅义伟获得了执政党最大派系的支持,成为下一任首相的有力竞争者。 据报道,外界普遍认为,作为现任首相安倍晋三长期以来的副手,菅义伟可能会坚持安倍制定的政策路线,包括新冠肺炎疫情期间旨在复苏日本经济、维持经济运转的“安倍经济学”。 一位消息人士向路透社透露称,虽然菅义伟尚未公开宣布竞选自民党总裁,但他在私下表达过参选的意向。此外,有媒体报道称,菅义伟将在2日正式宣布参选。 报道称,因执政的自民党在日本国会众议院拥有多数席位,自民党总裁选举的获胜者将成为日本下一任首相。
 登录


 工商服务
 危机公关
 金融律师
 app开发
 财税服务
 金融牌照
 网站建设
 知识产权
 企业征信
 审计评估