国际油价25日显著上涨。 截至当天收盘,纽约商品交易所10月交货的轻质原油期货价格上涨0.73美元,收于每桶43.35美元,涨幅为1.71%。10月交货的伦敦布伦特原油期货价格上涨0.73美元,收于每桶45.86美元,涨幅为1.62%。 由于美国墨西哥湾海上原油生产和墨西哥湾沿岸炼油厂受到热带风暴的冲击,美国石油行业生产关停规模已接近2005年卡特里娜飓风期间的水平。
英国路透社援引日本媒体25日报道称,日本首相安倍晋三计划最早本周召开发布会,就近期两度前往医院的事情进行说明。 东京电视台援引官方消息称,发布会最早可能在本周举行,解释将介绍安倍的最新健康状况以及一些新冠肺炎疫情的防疫措施。不过,在24日的例行记者会上,内阁官房长官菅义伟并未详细给出记者会的具体计划。 继17日进入东京信浓町的庆应大学医院之后,安倍24日再次前往该医院。首相官邸对此的解释是,此次去医院是为了听取上周的检查结果,并进行追加检查。
美元指数25日下跌。 衡量美元对六种主要货币的美元指数当天下跌0.31%,在汇市尾市收于93.0136。 截至纽约汇市尾市,1欧元兑换1.1835美元,高于前一交易日的1.1790美元;1英镑兑换1.3146美元,高于前一交易日的1.3056美元;1澳元兑换0.7195美元,高于前一交易日的0.7160美元。 1美元兑换106.32日元,高于前一交易日的105.96日元;1美元兑换0.9077瑞士法郎,低于前一交易日的0.9112瑞士法郎;1美元兑换1.3183加元,低于前一交易日的1.3232加元。
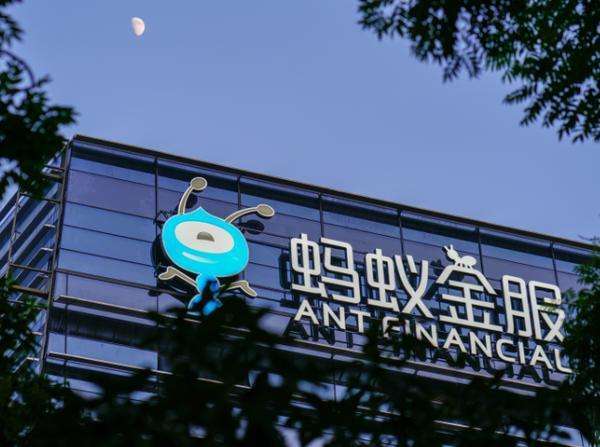
图片源自网络 8月25日,蚂蚁集团向上交所科创板递交上市招股说明书(申报稿),并同步向香港联交所递交A1招股申请文件。 招股文件显示,蚂蚁集团拟在A股和H股发行的新股数量合计不低于发行后总股本的10%,发行后总股本不低于300.39亿股。中国国际金融股份有限公司、中信建投证券股份有限公司为联席保荐机构。 此前市场传言称,蚂蚁金服集资共300亿美元(约2073.66亿元人民币),超越沙特阿美2019年创出的294亿美元集资纪录,成为史上最巨型的IPO。上交所网站显示,蚂蚁集团在A股融资480亿元,约合69.46亿美元。 招股文件显示,蚂蚁集团曾进行过多次重大融资及股权变动。 2015年12家公司以192亿元对价总额参与融资,投后估值为2600亿元;2016年,16家投资者参与蚂蚁融资,投后估值为3900亿元;2018年5月至6月,蚂蚁国际向境外投资者发行C类股份,总对价为103亿美元;同年7月,蚂蚁集团进行境内融资,投资者支付的总对价为218亿元,蚂蚁投后估值为9600亿元。 经营方面,蚂蚁集团2017至2019年度的全年营收分别为653.96亿元、857.22亿元和1206.18亿元,归属于母公司所有者的净利润分别为82.05亿元、21.56亿元和180.72亿元。 今年上半年,蚂蚁集团的营业收入为725.28亿元,归属于母公司所有者的净利润为212.34亿元。 图片源自蚂蚁集团招股文件 招股文件显示,截至今年6月末,蚂蚁集团的资产总额为3158.98亿元,归属于母公司所有者权益为2082.63亿元,合并资产负债率为31.96%。 总资产构成看,截至今年6月末,蚂蚁集团账上的货币资金为1047.23亿元,占总资产的33.15%。交易性金融资产、长期股权投资、其他权益工具投资和其他非流动金融资产余额分别为69.64亿元、265.49亿元、340.48亿元和415.11亿元。 招股文件称,截至2017年、2018年、2019年年末和今年6月末,蚂蚁集团持有的以公允价值计量的非上市证券投资账面价值分别为52.36亿元、508.21亿元、578.63亿元以及576.38亿元,占蚂蚁集团合并总资产的3.92%、21.43%、21.31%以及18.25%。 图片源自蚂蚁集团招股文件 在介绍境内子公司时,招股文件显示,蚂蚁集团100%持股的上海云钜创业投资有限公司(上海云钜)和上海云鑫创业投资有限公司(上海云鑫)主要开展战略投资及投资管理业务。两家公司去年全年的净利润分别为4.32亿元和-5.43亿元。 天眼查显示,上海云鑫对外投资108家公司,上海云钜持有上市公司朗新科技6.22%股份。 境外公司方面,Alipay (Hong Kong) Holding Limited主营业务为“境外业务平台及股权投资平台”,去年净利润为-1624万美元;子公司API (Hong Kong) Investment Limited为“境外股权投资平台”,去年净利润为6472万美元。 负债方面,截至今年6月末,蚂蚁集团的负债总计1009.67亿元,其中911.17亿元为流动负债。 招股文件显示,蚂蚁的银行借款总计296.11亿人民币。“贷款人有权要求公司提前还款,公司的任何借款违约,也可能导致公司需要提前还款,并且可能对公司后续融资产生限制,从而对公司的现金流和流动性造成重大不利影响。”
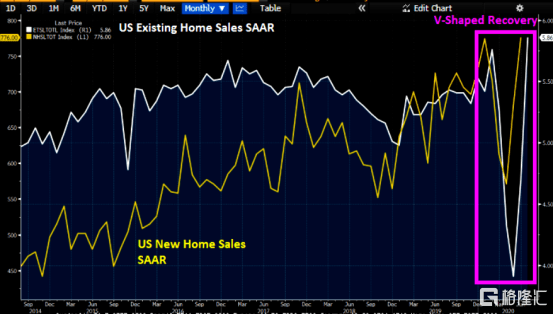
全美房地产经纪人协会8月21日发布的数据显示,就在刚刚过去的6、7月份,美国成屋和新房销量双双V字反弹。 其中,美国的成屋销量超过了2007年次贷危机爆发前的水平。这已经是美国成屋连续第2个月创出1968年有统计以来的最强劲单月涨幅记录。 新冠肺炎疫情还没结束,美国的失业率仍然居高不下,房地产市场突然火了,而且火得如此迅猛,令人感到有些许意外。然而不只是这样,另据国际货币基金组织近日发布的统计数字,全球范围内房地产市场都很火热。 回过头来想想,今天美国房市的景象,是不是在哪里见过? 美房地产Q3V字反弹 刚刚过去的6、7月,美国房地产出现了一波V字形反弹。 过去几个月,经季节性调整后的成屋销售数据出现了过山车式的变化:从3月开始加速下跌,5月更是创出27%的三十八年最大同比跌幅,环比也超预期跌了将近10%。 但到了6月,数据开始爆发,不但由负转正,还环比大增逾20%。 7月份成屋销售又较上月飙升了24.7%,单月销售增长创历史新高。 7月美国二手房销售数据飞速攀升至586万户,远超市场预期的541万户,创出2006年底以来最高水平,比6月高出了25%,连续第二个月创出1968年有统计以来的最强劲单月涨幅记录。 美国商务部23日也公布了新房销售的数据。 7月份,美国新房销量达2007年10月份以来单月最高。经季节调整,7月份新房销量按年率计算为65.4万套,环比增12.4%,同比增长达31.3%。 火热的销量使得房屋供应量下降了21.1%,7月,市面上可供购买的房屋数量减少到了150万左右。于是成屋的平均售价也创下了历史新高,中位数同比增长了8.5%增至历史最高点30.41万美元。 总的来说,这个月美国房地产的数据非常好看。 美国的房地产市场已经超越复苏阶段,现在正处于蓬勃发展阶段。 是什么驱动了这波回暖? 本轮房市上涨,有赖于许多因素的共同作用。 最显而易见的原因,是2020Q1~Q2新冠疫情的冲击开始边际递减,此前受到压抑的部分购房者需求开始得到释放。 与普通的消费品不同,对房产的需求不容易被时间消解,也很难有自住为目的的购房者会选择消费降级的方式来释放需求。因此疫情过后,房子该买还是得买。 另一个原因,是美联储“大放水”强化了买家的购买力,为房地产市场带来增长的动力。 6月初的时候,美国的房贷利率曾经历过一波上升趋势,随后又急速下落,30年期房贷利率便在3%左右徘徊,并在7月份的时候跌破3%,达到历史上的低位。 从1971年到现在,美国房贷利率的高点出现在1981年,接近20%。当时美国的利率高到只要你有一大笔钱,只要存在银行里什么都不干就可以每天过得舒舒服服。 而到了80年代初,利率开始扭头向下,这种整体向下的趋势一致持续到了今天。 2020年初在证实美国爆发的新冠肺炎疫情,进一步推动了房贷利率的下降。 实际上,利率的下降只是美联储“大放水”的结果。 为应对疫情冲击,美国联邦储备委员会2020年3月下旬宣布实行不设额度上限的量化宽松政策。美联储资产负债表在不到两个月的时间内,扩张了2万多亿美元。 这些钱流入市场后,人们当然不会再把它存回银行——毕竟现在的利息趋近于0的水平,将通胀率一抵消,存的越久亏得越多。 于是趁着利率处于历史低位,一部分的钱流入了房地产市场,另一部分则进入了股市。 这些地方收益率显然比较高。 新冠疫情为本轮美国房价上涨的贡献,还在于它提高了人们对住房的要求。 由于新冠疫情影响,美国政府宣布进入紧急状态,大批公司正在采用居家办公模式,保持业务运营,帮助员工遵守社交距离要求。 出于对疫情应对的谨慎预期,目前一些美国公司已经延长了居家办公的期限,例如谷歌就把员工在家办公的期限至少延长到了2021年7月。 但居家办公严重限制了美国人的社交范围。 美国人是出了名的喜爱社交,甚至有的到了冒着感染病毒的危险都要开Party的程度。蜗居在一个狭小的空间里待一年,怎能受得了? 所以人们更愿意在于邻居保持距离的同时,有一定的空间与家人享受生活。 那些对自己房屋不满意的人,就会选择换一套房子。 本轮回暖的可持续性? 那么这一轮的反弹,会维持多久呢? 从目前的走势上看,美国房地产市场的强劲复苏已经开始。 新冠肺炎疫情爆发前的许多因素(供应短缺、低房贷利率、千禧一代的买房刚需)都没变,甚至是有所增强。 但在目前美国经济仍然面临的不确定性下,房地产行业后续的复苏预计将呈现W形走势,空多两方将会持续维持相对平衡的关系。 一方面是本轮增长的空间十分有限。 从2020Q2开始美国的二手房供应就已经比较紧张了;而按照目前的销售速度,7月成屋库存将在3.1个月售罄。通常市场认为低于5个月的库存售罄期属于供应端趋紧。 消费者一窝蜂购买房产,让房屋供应跟不上,自然就把房地产市场推进了一个买方市场当中,直接导致价格上涨。而价格上涨优惠限制购房者的购买欲望。简单的经济学原理。 与此同时,购房者还面临另一个难题。 目前美国房市90%的交易额由成屋贡献,大约2/3的购房者不是首次购买。可以推断,在新冠疫情期间,他们购房更多是为了在时间长度难以预期的居家隔离生活中,改善一下生活质量。 因此他们如果没有看见“更好”的房子,一般不会轻易出手——为什么要花钱搬进一个更“破”的房子里呢? 而且这些购房者在没有确定可以搬走之前,也不会轻易卖掉现在的房子——如果现在的房子卖掉了,而新的房子抢不到,难道要我带着大把现金睡天桥底吗? 于是市场的买方陷入了一个鸡生蛋还是蛋生鸡的悖论中:看不到新的房源,就不会卖掉自己的房子;没有人买自己的房子,就不会有新的房源。 而另一方面,是当被压抑的需求得到释放、新冠肺炎导致经济衰退开始影响到中产阶级消费信心的时候,房地产销量自然会增长乏力。 本次美国房地产市场的突然反弹,可以说与美国经济大势是背向而行的。 7月底,美国公布的2020Q2经济增速年化季率初值为-32.9%,创二战以来最大单季降幅纪录。 据国际货币基金组织24日发布的《世界经济展望》更新报告,IMF对美国2020年经济增速预期为-8%,比起4月预测的-5.9%下调了2.1个百分点,预计2021年复苏至4.5%。 经济发展的另一个重要指标失业率也显示,美国的情况不容乐观。 8月份的第二个星期,又有140万美国人首次申请失业。经济政策研究所(Economic Policy Institute)的数据则显示,目前市场上的岗位数量比失业人数多出了1120万。 北京时间8月20日凌晨,美国联邦公开市场委员会(FOMC)公布了7月政策会议纪要,美联储对经济前景预期偏悲观,认为不确定性较大,影响市场风险偏好,利好避险资产。 持续的房市复苏,反过来对整体经济是有好处的,但面对上升的失业率和不太景气的经济,加之以高企的房价,如今房地产市场的需求能够维持多久,还有很大的不确定性。 今日房市VS次贷危机 对美国经济更加悲观的经济学者,则十分担忧本轮房地产是否存在泡沫? 第一,少数屋主的避险情绪正在提升。 “这两天看美国的房贷利率又上去了,赶紧让银行的姐姐给我锁定住了一个15年固定利率2.40%。历史最低的时候市场平均利率也就2.55%左右。如果打算再融资或者正在打算买房的,要赶紧行动了。” 一名网友2020年7月底在社交媒体上说道。 再融资(Refinancing)是对购房者的一种保护措施,允许购房者在利率下跌时,重新选择锚定的基准利率。屋主同时还可以现金转账再融资(Cash-out Refinance)以余额更高的新贷款代替现有房屋贷款,再这两笔贷款之间的差额作为现金分配给房主。 这一产品允许屋主从房贷中提取现金。该产品也常被屋主用作房地产泡沫达到顶峰的时候,将部分资产变现应对房市乃至经济下行的风险。 第二,美国房价指数从2012年开始回升,到2018年已经快要超过2008年经济危机时的水平。 不仅仅是美国,在疫情之下,全球房地产市场似乎都进入了一个“迷之火热”的状态。 以2019Q3为准,全球实际房价指数为167,创下2000年开始相关统计以来的最高。63个国家中有45个国家房价上升,包括菲律宾(涨幅20%)、葡萄牙(10.5%)、拉脱维亚(10.4%)、德国(3.4%)、法国(2.3%)、中国(2.3%)、美国(1.6%)…… 分析认为,房价上涨主要是因为各央行大幅下调利率并采取货币宽松政策引发流动性增加。 在这一点上,似乎与美国的情况差不多。 标准普尔/勒房价指数美国房价指数(截至2020年) 而上一次从美国爆发蔓延至全球的次贷危机,而“震中”就是房地产市场。 2000年房地产泡沫爆炸后,美联储调低了基准利率,于是购房者涌入美国房地产市场,包括一些没有偿还能力的购房者。 美国买房贷款时时,无法取得不查收入固定利率房屋贷款的购屋人,往往申办浮动利率房贷(ARM)。 当利率上涨,他们中的一些人就会因为无法偿还房贷而违约。2007~2009年,房屋贷款相关的债务抵押债券、投行、企业和个人向多米诺骨牌一样纷纷倒下…… 第三,我们也看到,美国股市或来到一充满泡沫的时期,流动性可能已经达到很高的水平。 上文已经说过,美国2020年的GDP情况不是非常乐观。 在没有完全解除新冠肺炎影响的情况下,过多的流动性并没有能够推动社会完全的复工复产,而是过多流入了股市、房地产等领域。 “巴菲特指数”曾在前两次危机中起到预测作用。7月30日美国公布第二季度GDP数据后,该指数飙升至创纪录的170%、 “这是自第二次世界大战以来我一生中经历的最严重的危机。”最近美股持续走高的背后,就像索罗斯所言,不是宏观基本面有多好,而是美联储无底线持续放水所导致的泡沫而已。 小结 有些讽刺。在新冠肺炎疫情的推动下,美国房地产市场迎来了一部回暖;而新冠疫情对美国经济的冲击,不知将对美国房地产市场造成何种程度的冲击。 购房者花费大手笔为自己置换一个新的成屋,显然是想在新冠疫情结束之前好好生活,背后是购房者对疫情冲击的乐观情绪。 如今我们只能期待,美国房市最终呈现出的结果,与他们想象的一样乐观。
疫情之下,信用卡的发卡量仍在小幅上升。近日,央行发布的数据显示,截至今年二季度末,信用卡和借贷合一卡在用发卡数量共计7.56亿张,环比增长0.99%。 但与业界此前猜想不同的是,央行数据显示,截至二季度末,信用卡逾期半年未偿信贷总额为854.28亿元,环比下降7.02%。 “二季度开始,不少银行加强了催收的力度,这是原因之一。同时,按照统计周期,上半年的不良还没有纳入逾期未偿中,预计三季度或者年底,信用卡逾期半年未偿信贷总额会进一步升高。”多位业内人士称。 信用卡发卡量小幅回升 近日,央行发布的《2020年第二季度支付体系运行总体情况》显示,银行账户数量增幅回升,非现金支付业务量恢复增长,支付系统业务量持续增长,全国支付体系运行总体平稳。 在发卡量上,截至二季度末,全国银行卡在用发卡数量86.58亿张,环比增长1.52%,增速较上季度末上升0.21个百分点。其中,借记卡在用发卡数量79.02亿张,环比增长1.57%;信用卡和借贷合一卡在用发卡数量共计7.56亿张,环比增长0.99%。全国人均持有银行卡6.18张,其中,人均持有信用卡和借贷合一卡0.54张。 另外,银行卡应偿信贷规模回升。截至二季度末,银行卡授信总额为17.91万亿元,环比增长1.92%;银行卡应偿信贷余额为7.50万亿元,环比增长3.26%。银行卡卡均授信额度2.37万元,授信使用率为41.88%。信用卡逾期半年未偿信贷总额854.28亿元,环比下降7.02%,占信用卡应偿信贷余额的1.14%。 当前已发布半年报的银行也从数据上印证了上半年信用卡发卡量稳步上升的状态。例如,上海银行半年报显示,信用卡累计卡量986.33万张,新增卡量88.78万张,较2019年末增长9.89%,线上渠道获客近53万户,同比增长260%;信用卡交易额635.09亿元,同比增长4.42%。 江苏银行半年报显示,信用卡累计发卡365.38万张,同比增长65.18%,报告期内新增57.28万张;信用卡透支余额192亿元,同比增长15.63%。 “信用卡逾期半年未偿信贷总额是以统计时间向前推半年作为账期截止,即今年二季度统计的是2019年12月31日账期之前信用卡逾期超过半年没有偿还的信贷总额,也就是说因疫情造成的逾期情况按照统计周期尚未纳入统计。”信用卡资深研究人士董峥称。 董峥表示,每季度统计的逾期金额是截止到统计日期前半年(180天)的账期内总额,由于所涉信用卡基本都处于停卡禁用状态,因此该金额继续上涨的可能性不大,新增主要来自统计时间上一个季度递延过来的总额。 不良率可能继续上升 影响逾期半年未偿信贷总额的因素,主要是来自发卡银行的风控政策和催收情况。去年四季度以来,发卡银行对大量的风险及潜在风险用户通过降额、终止用卡等措施,有效扭转了信用卡风险继续上行的趋势。同时,债务催收力度的加强也对这部分债务上涨起到抑制作用。从逾期半年未偿信贷总额来看,在2019年四季度为742.66亿元,而去年三季度为919.16亿元。 在疫情较为严重的今年第一季度,因信用卡债务催收停滞,逾期半年未偿信贷总额重返918.75亿元,二季度仍在854.28亿元的高位。 从已公布半年报的银行信用卡不良率来看,江苏银行信用卡不良率为1.59%,较2019年末增长0.25个百分点;上海银行信用卡不良率为1.84%,较2019年末增长0.21个百分点。 今年下半年以来,监管和多家银行信用卡中心加强了风控措施,陆续多次发布公告称,将进一步明确信用卡资金用途。例如,8月11日,光大银行信用卡中心公告称,个人信用卡仅限持卡人本人日常消费使用,信用卡资金不能用于生产经营、固定资产投资、股权投资、套现等非消费领域,包括购房、投资、理财、股票、其他权益性投资及其他禁止性领域等。 “如持有我行信用卡开展超出信用卡正常资金用途之外的交易,可能导致交易失败,我行将采取包括但不限于降额、止付、冻结、锁卡等管控措施。为保证用卡正常,请您妥善保管与信用卡交易用途相符的交易凭证,以便配合我行核实。”上述公告显示。 7月10日,平安银行信用卡中心同样称,持卡人不得以任何套现、欺诈、恶意刷单等违法或虚假消费套取银行信贷资金、积分、权益、奖品或增值服务;不得以任何舞弊手段、非法工具恶意获取权益或优惠;信用卡透支应用于消费领域,不得用于证券市场、生产经营、房地产开发、投资等非消费领域。 6月29日,银保监会消保局发布《关于合理使用信用卡的消费提示》称,信用卡的主要作用是满足金融消费者日常、高频、小额的消费需求,方便消费者生活。但有些消费者过度依赖信用卡透支消费,背负了超出其偿还能力的大额信用卡贷款,甚至陷入“以贷还贷”“以卡养卡”的境况,导致资金紧张、还款压力倍增等问题。还有消费者将信用卡借款违规用于房地产、证券、基金、理财等非消费领域,放大资金杠杆,易导致个人或家庭财务不可持续,并会承担相应后果,也致使金融机构风险累积。消费者应当正确认识信用卡功能,理性透支消费,不要“以卡养卡”“以贷还贷”,更不要“短借长用”,合理发挥信用卡等消费类贷款工具的消费支持作用。 一位股份制大行信用卡中心人士称,疫情之下,信用卡在一季度所受影响非常大,从二季度开始,银行信用卡催收、还款金额有了很大好转。上述人士认为,三、四季度信用卡不良率可能会进一步上升,但整体上风险可控。随着宏观经济景气度提升,预计信用卡风险也将逐步回归正常水平,不会出现国际上过去信用卡不良大面积爆发的风险。 值得注意的是,目前,不少银行为获取更多利润,允许持卡人将信用卡额度内的资金变现转入借记卡账户。董峥称,在上述情况中,发卡行被套现后无法判断资金去向,会存在风险点。发卡行在发放现金贷时应严格限制资金用途,要求用户提供用款证明等。
“抵制,爱咋咋滴,就是不放”,说起电影《八佰》,济南一影院经理张巍气不打一处来。 像千千万万个影院经理一样,在《八佰》定档的那一刻,张巍也曾无比兴奋,“从没有像现在这样期待过一部大片上映”,但很快兴奋就演变成了愤怒。 愤怒的原因,是出品方华谊对《八佰》采取的奇葩发行方式。 在网络流传的版本中,“8月21日正式上映时,年票房在200万以上的影院,实行正常分账方式放映电影。票房在200万以下的影城,则需按上年实际票房的3.5%核定保底金额,并在8月19日前将该笔保底费用预交给发行方指定账户,才可放映《八佰》。而部分上年度因截留票房被处罚过的影院,无论票房高低,都必须按比例交保底金额。” 一石激起千层浪。原本想靠《八佰》续命的众多中小影院,顿时感到自己被抛弃了。 根据2019年影院票房数据显示,2019年全国影院数量11000多家,抛除疫情期间关门的,票房200万以下的影院近2500家,占比23%,且多分布在三四线小城市,也就是说全国有近四分之一的影院需缴纳保底费才能正常放映影片。 华谊解释称这是为了惩罚“偷票房的影院”,为此华谊兄弟电影有限公司副总经理刘歌在朋友圈直接把电影院比做是“一些蝇营狗苟之人的副业和提款机”,这让影院经理们彻底炸开了锅。 华谊兄弟电影有限公司副总经理刘歌朋友圈截图 在“拒绝华谊一切合作”的微信群中,有影院经理表示,“已经在影院门口拉起横幅,决定讨伐华谊的无良行为”;还有的经理咒骂华谊吃相难看,决定以后不再放映华谊的片子;更多的影院经理则表示不理解,”为什么要一刀切?说是为了处罚偷票房的影院,那没偷过票房的就该被有罪推定?” 对于上述指责,华谊在8月21日做出回应,“根据拓普数据的实时统计,2019年全国共有影院11800家,截止8月21日,已有排映影片的影院共9649家,获得《八佰》放映密钥的影院共9497家。”言外之意,没有交保底费的影院不到200家。 但36氪采访下来发现真实情况并非如此。有行业人士告诉36氪,少说还有2000家影院没有缴纳3.5%保底金额。至于为何有这么多影院在放映《八佰》,有知情人士表示,“华谊在(《八佰》)上映前一天偷偷给多家影院发了密钥,尤其是国营院线的小影院,但有效期只有三天。(上映)前3天是冲刺票房最关键的阶段,华谊害怕数据上不去。过了这三天,还是没有密钥。” 截至8月25日18点,《八佰》的票房已经突破11亿人民币,排片率近90%,但众多中小影院们依旧被排除在这场狂欢之外。 “ 最遗憾的还是观众看不了” “这到底是不是合法的啊?算不算非法集资?“《八佰》新发行方式传出5天后,35岁的王志还是咽不下这口气。 作为一个土生土长的四川人,从2018年开设乡镇影院算,他先后投资了七八十万。两个影院所在的小县城都只有6、7万人,由于座位数不到400个,2019年,两家影院票房加起来才刚过200万(一家130多万,一家70多万)。 按照华谊的发行方式,这两家影院缴纳的保底费最低要2万,最高可能7万,这让王志难以承受。“人口这么少,怎么能做到200万票房呢,它这不是歧视吗?” 正常的分账标准来说,扣除5%的专项基金和3.3%的税费,剩下的票房,影院和发行方的要按照57%和43%的比例分账,也就是说,如果上交2万的保底费,王志的影院要做到最少4万的票房才有可能盈利。 但疫情下50%的上座率,外加硬件设备的限制,王志很难收回成本,所以没有缴纳保底费。《八佰》上映三天了,与很多幸运拿到密钥的小影院不同,王志的影院没能等到密钥,“接下来应该也不会有了。” “我们不背靠大院线,没有话语权。很多大院线都会跟华夏(八佰此次的发行总代理)谈判,保底费都会有优惠,甚至很多都由院线承担。” 起初,王志还跟发行方有过电话沟通,说自己是乡镇影院,能不能稍微照顾下,“但几次沟通对方态度都很强硬,坚持要最低2万,不然就不给密钥。” 之所以投资开影院,王志说“主要是这几年国家在大力扶持“。按照政策,如果在乡镇开,一个影厅扶持10万,采用激光机放映,每台机器还能再补贴20%,算下来80%的成本都能覆盖。 “虽然不怎么赚钱,但跟外出打工比起来,(影院)至少不用风吹日晒,空闲时间还能做个兼职”,但眼下形势已经急转直下。 疫情停摆的174天,王志把所有的全职员工都辞掉了,虽然房东给免了3个月房租,但算下来净损失仍然有4万块,这相当于他一年的收入。 开电影院这两年,是王志最开心的两年。“我们刚开的时候,因为乡镇比较偏僻,有些老人完全不知道3D是什么,现在他们知道了,看电影戴个眼镜,画面就能拉在眼前。” 他说自己最遗憾的其实不是放不了《八佰》,“毕竟马上七夕到了,陆续有很多大片上映,自己可以挽回些损失,最可惜的是观众,这么一部好片子大家看不到,是很大的精神损失。” 可现实情况是,有越来越多的小影院在威逼利诱下缴纳了保底费,这是王志最担心的。“如果这次尝试成功了,大片会不会都学习这种方式,那我们是真活不下去了。” 现在王志已经开始在准备七夕档的排片,他告诉36氪,未来一个月,他会把《小妇人》、《我在时间尽头等你》、《荞麦疯长》、《信条》等影片排满,“但坚决不排《八佰》。” “我们没偷票房,凭什么不让放?” 1000公里外的甘肃天柱县,影院经理洋葱也在为保底费发愁。 作为太平洋院线甘肃分公司的一员,洋葱跟其他七家影院老板在8月17日下午集体收到了院线通知,要求上缴3.5%的保底费。虽然之前已经有所耳闻,但接到通知的那一刹那,洋葱还是忍不住在群里骂了脏话。 为了这一天他等了一年多的时间。去年7月《八佰》上映前,他还特意跑去外地托朋友关系看了内场,“当时就觉得这片子很震撼,肯定能火。” 虽然发行方当时只给了单个海报,但因为对片子有信心,洋葱自掏腰包做了很多宣传,“公众号、易拉宝、横幅啥都干了,怎么今年就突然翻脸不认人了?”洋葱向36氪抱怨道。 一开始接到通知时,洋葱还觉得自己背靠太平洋院线肯定有转机,他第一时间集结了各影院老板要求跟华夏(八佰此次的发行总代理)谈判,但几小时沟通下来,协议并未达成,“院线不帮交钱,华夏也不同意我们不交(保底费)”,直到现在洋葱还是没能拿到《八佰》放映的密钥。 对于华谊所说的“惩罚偷票房的行为”,洋葱也坚决不认。据他了解,他所在的天水市十几家影院,真正偷票房只有2、3家,“绝大多数都没有偷,凭什么不让放?” 对于太平洋院线,洋葱也很是失望。在通知出来伊始,院线曾极力劝阻年票房在50万以上的影院交保底费,“但我们算过账,最少要4万票房能回本,按照35元一张票,少说也得有1200的观影人次,疫情期间这个上座率是很难完成的。” “他们(院线)就是站着说话不腰疼,这种时候跟发行方穿一条裤子,不可能站在我们这边的“,因为这次事情,洋葱已经开始考虑在合同期后不跟太平洋院线续签,另寻他路。 与王志一样,洋葱盘下这家影院的初衷也是因为国家政策补贴。因为之前一直做电影放映,对这个行业他有着深厚的感情。在几经转手始终经营不利后,洋葱在17年选择花60万盘下了这家老影院升级改造,3个厅,260个座位,去年一年的票房也就93万。 深处小县城,做一家影院的确不易。洋葱告诉36氪,每年的春节档、国庆档和爆款大片是小影院最主要的票房来源。“以去年为例,《战狼2》占了36万,春节档34万,剩下的23万平均分布在十个月,你可以想象下,我们多需要一部爆款大片。”按照今年的行情,洋葱估计票房能到40万就谢天谢地了,“亏损少说也得2,3万。” 这几天看着越来越多没交保底费的同行也拿到了密钥,洋葱很是着急。不过与之前一直骂华谊的强硬相比,现在他缓和了很多。 如果过几天也拿到密钥,会不会选择放映?洋葱说,“或许会,或许不会,但谁也不会跟钱过不去,谁让人家把握主动呢?” “如果都效仿,影院洗牌是迟早的事” 中小影院因为这次新发行方式遭了殃,大院线们心里也很忐忑。 大地院线在全国有1270家影院,虽然涉及缴纳保底费的影院比例很少,但某区域负责人贺树兵还是表达出了担忧。 “这次的政策一定是得到了上级的默许,不然华谊不敢这么搞“,贺树兵说,“而且自始至终我们没有收到纸面通知,都是院线在跟发行方私下沟通,至于是不是3.5%的保底费,全看院线硬不硬。” “既然是默许,那博纳、光线这样的大出品方会不会也效仿?如果以后都按照这个来,对很多票房200万以下的影院简直是灾难级别,就直接要倒闭了。” 因为是头部院线,有平台背书,这次大地院线为旗下缴纳保底费的影院争取到了最大优惠,但贺树兵不能保证下一次同样的情况,这样的优惠还能否有。 此前,中国电影行业就讨论过“分院线放映的可行性”,但因为种种原因无法实行。贺树兵表示,“华谊的这次尝试,很可能是分线发行的萌芽,如果未来照此实行,院线的洗牌也是迟早的事。” 这样的担心确有必要。虽然在前期引起巨大争议,但从华谊给出的数据来看,很多前期誓死抵抗的中小影院都做出了妥协,这一定程度上说明这个政策起到了效果。 但要实行起来也确实不易。从院线方来看,到底哪些院线先放,哪些院线后放,涉及诸多利益博弈。“如果一个城市有多家院线的不同影院,一家院线先放了两周,其他的院线可能利润全无”,贺树兵说。 从发行方来看,这样的操作成本也极高。有华谊内部员工告诉36氪,在8月14日-20日的点映期,华谊内部几乎是瘫痪状态,一片混乱。因为《八佰》采用的是“一天一密钥”的形式,很多影院在影片放映前甚至都没能拿到密钥,“播放中途出现卡顿、黑屏,密钥无效也是家常便饭”。 “干了一次之后,再也不想干第二次了,连续10天都是满负荷运转,电话全被打爆”,上述华谊员工表示。据其透露,在被上千家中小影院千夫所指后,公映的第四天(8月24日),华谊已经在保底费上做出妥协,很多不背靠院线的小影院,可以在3.5%保底费的基础上打8折甚至更少。 在许多行业人士看来,纯粹考虑商业利益,历经磨难的《八佰》显然有更好的“赚钱档期”,但选择在新片寥寥、同体量大片更是绝无仅有的八月底上映,“救市、救自己”的姿态已经相当明显。 但华谊作为出品方,新发行方式的尝试确实“误伤”了很多本就雪上加霜的中小影院。随着票房的一路飙涨,不知接下来华谊是否会继续“妥协”,毕竟在这个多事之秋,中国电影业无法承受再多的打击。 (应采访对象要求,采访对象王志、洋葱、贺树兵均为化名)
 登录



 工商服务
 危机公关
 金融律师
 app开发
 财税服务
 金融牌照
 网站建设
 知识产权
 企业征信
 审计评估